Yatırım amaçlı ev bakarken en çok karşılaştırılan rakam kira getirisi. Ama ilanlarda ya da sunumlarda gördüğünüz oran çoğu zaman brüt getiri; yani masraflar düşülmeden hesaplanmış oran. Doğru karar vermek için iki hesabı da yapmak gerekiyor.
Brüt kira getirisi
Formül basit: yıllık kira geliri, mülkün fiyatına bölünür.
Brüt getiri = (Aylık kira × 12) ÷ Mülk fiyatı
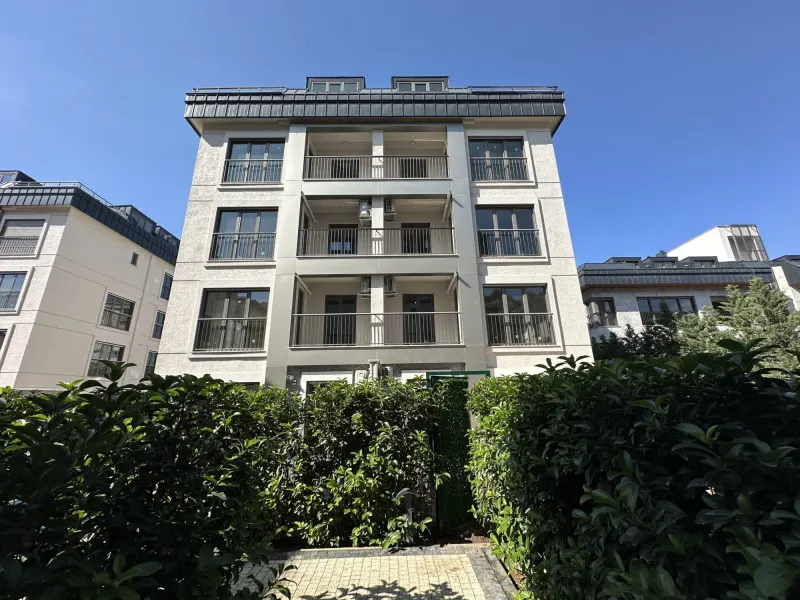
Portföyümüzden gerçek bir örnek: Maltepe'deki Dragos Alder Evleri'nde 2+1 bir daire 15.000.000 ₺'ye satılıkken, aynı sitedeki benzer bir 2+1 aylık 75.000 ₺'ye kiralık. Yıllık kira 900.000 ₺; brüt getiri 900.000 ÷ 15.000.000 = %6.
Amortisman süresi
Mülkün kendini kaç yılda kira geliriyle ödeyeceğini gösterir: fiyat ÷ yıllık kira. Aynı örnekte 15.000.000 ÷ 900.000 ≈ 16,7 yıl. Getiri oranının tersi gibi düşünebilirsiniz.
Net kira getirisi
Gerçekte cebinize giren, masraflar düşüldükten sonra kalan kiradır. Hesaba katılması gerekenler:
- Aidat (kiracı ödemiyorsa) ve yönetim bedeli
- Emlak vergisi ve sigorta (DASK, konut sigortası)
- Bakım ve onarım payı
- Dairenin boş kaldığı aylar
- Kira gelir vergisi
Yurt dışı örneği: Manchester
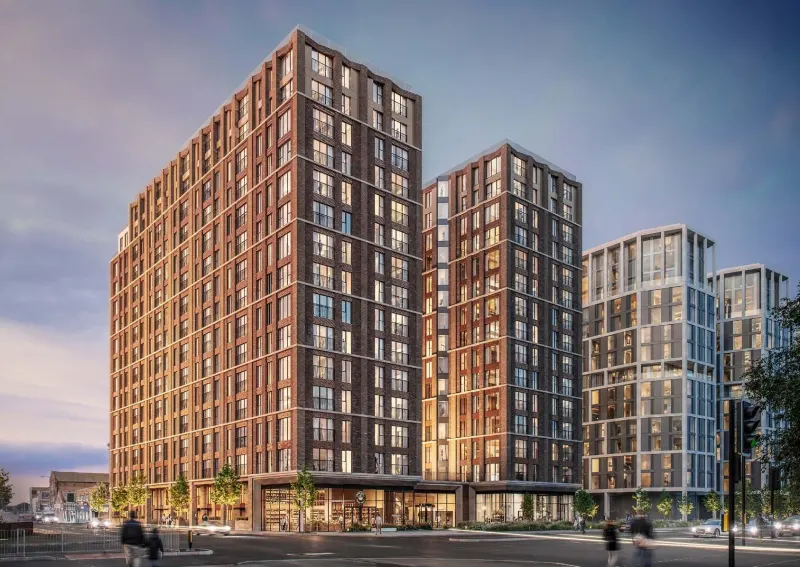
Manchester'daki Vita Living North projesinde 2+1 örnek daire £387.346, aylık kira £2.527. Brüt getiri (2.527 × 12) ÷ 387.346 = %7,83.
Aylık £243 yönetim bedeli ve £320 aidat düşüldüğünde aylık £1.964 kalır. Yıllık £23.568 net kira, fiyata göre yaklaşık %6,1 net getiri demek. Daire krediyle alındıysa aylık kredi taksidi de düşülür; örnek senaryoda £1.445 taksitten sonra ilk yıl aylık yaklaşık £519 net nakit akışı kalıyor.
Getiri tek başına yetmez
Kira getirisinin yanında mülkün değer artışını, kur etkisini ve likiditeyi (ihtiyaç halinde ne kadar sürede satılabileceğini) de düşünmek gerekir. %5 kira getirisi olan ama değeri hızla artan bir bölge, %8 getirili ama yerinde sayan bir bölgeden daha kazançlı olabilir.
Kendi rakamlarınızla denemek için kira getirisi (ROI) hesaplama ve kredi hesaplama araçlarını kullanabilirsiniz. Mülkünüzün güncel değerini merak ediyorsanız ücretsiz değerleme isteyin.